【わかるニュース解説】
今年8月から高額療養費制度が改正され、高額所得者の月ごとの自己負担上限額が引き上げられたが、平均的なサラリーマン年収370万~770万円の者は8万5800円に据え置かれた。新たに「年間上限」も設けられ、同じ所得層では年額53万円となった。来年8月には所得区分がさらに5から13区分に細分化され、上限額が再び引き上げられる。「がんに備えて貯金100万円は必要?」「テレビCMの民間医療保険はホントに役立つ?」「国はどこまで患者負担を増やすつもり?」と、制度に対する疑問は尽きない。世界に〝国民皆医療保険〟を誇る日本も、個人加入している健保種類はさまざま。どの健保に所属しているか?で〝万一の時〟のセーフティーネットにかなりの差が出るって知ってました!?
世界に誇る〝皆保険〟の行方 所属健保で明暗も
あなたの健保はどれ?
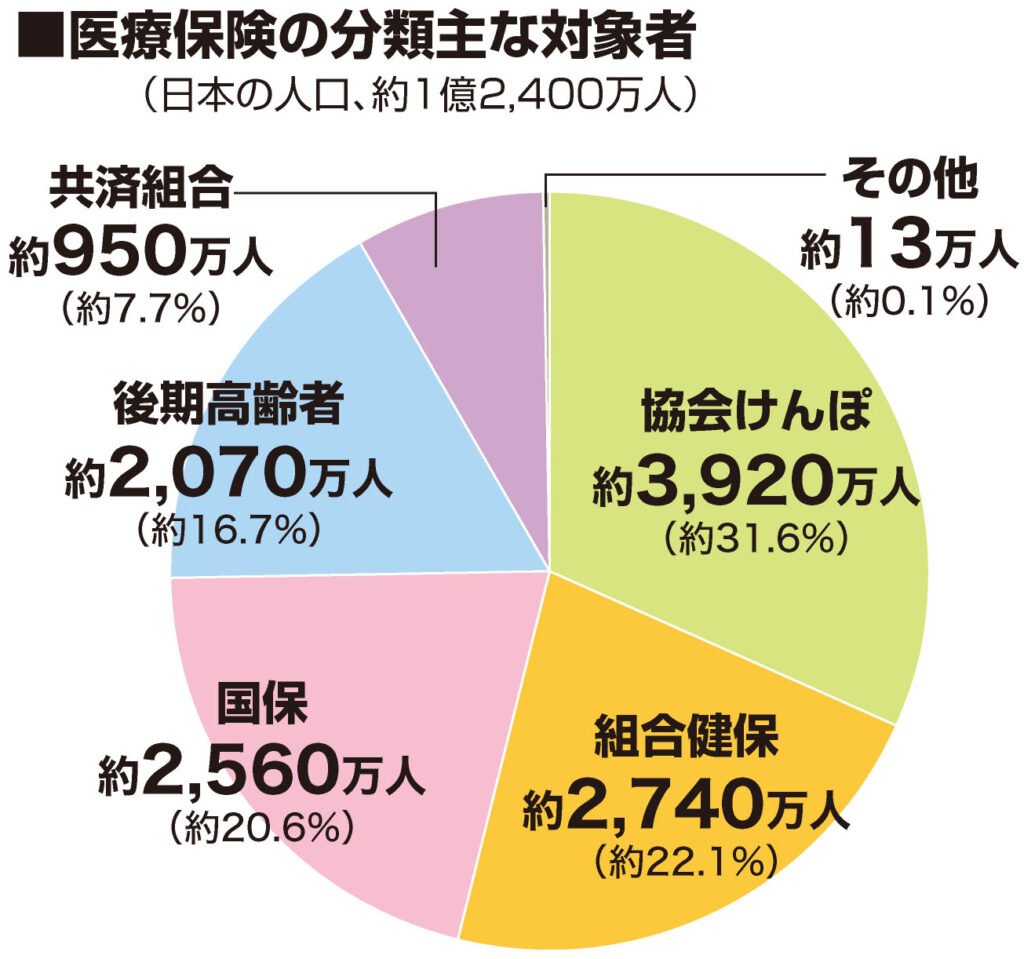
健康保険の種類は大きく分けて5つ。最も加入者が多いのは中小企業サラリーマンとその家族の「協会けんぽ」、そして大企業社員とその家族の「健康保険組合(組合健保)」、組合健保の公務員・教職員版「共済組合」、自営業やフリーランスの「国民健康保険(国保)」、そして全ての健保加入者が満75歳になると強制的に現行所属から切り離され「後期高齢者医療保険」に移される。
高額療養費制度の改正ポイントは全ての健保加入者に対し「月額自己負担上限を所得に応じて上げ、継続治療などで長期化した場合に備え年間支払額が増え過ぎないよう上限をもうけた」という点。年間上限を超えれば後日払い戻しされるが、日々の窓口支払いはあくまで当日支払いが原則でその分キャッシュを用意しなければならない。また毎月の支払額上限は1医療機関1回の上限額が2万1000円以上だから、低額支払いを何回か繰り返しても合算対象にはならない。つまり実際の支払額が上限額内に納まる訳ではない。
少子高齢化に歯止めがかからない日本で、国は医療費の増大には神経をとがらせており〝皆保険制度維持〟へ、現役世代の負担増は今後も避けられない。
組合健保と国保の差
健保が国民の命と健康を守る必需品である事は間違いないが、そのメリットデメリットは加入健保の種類で大きく異なる。
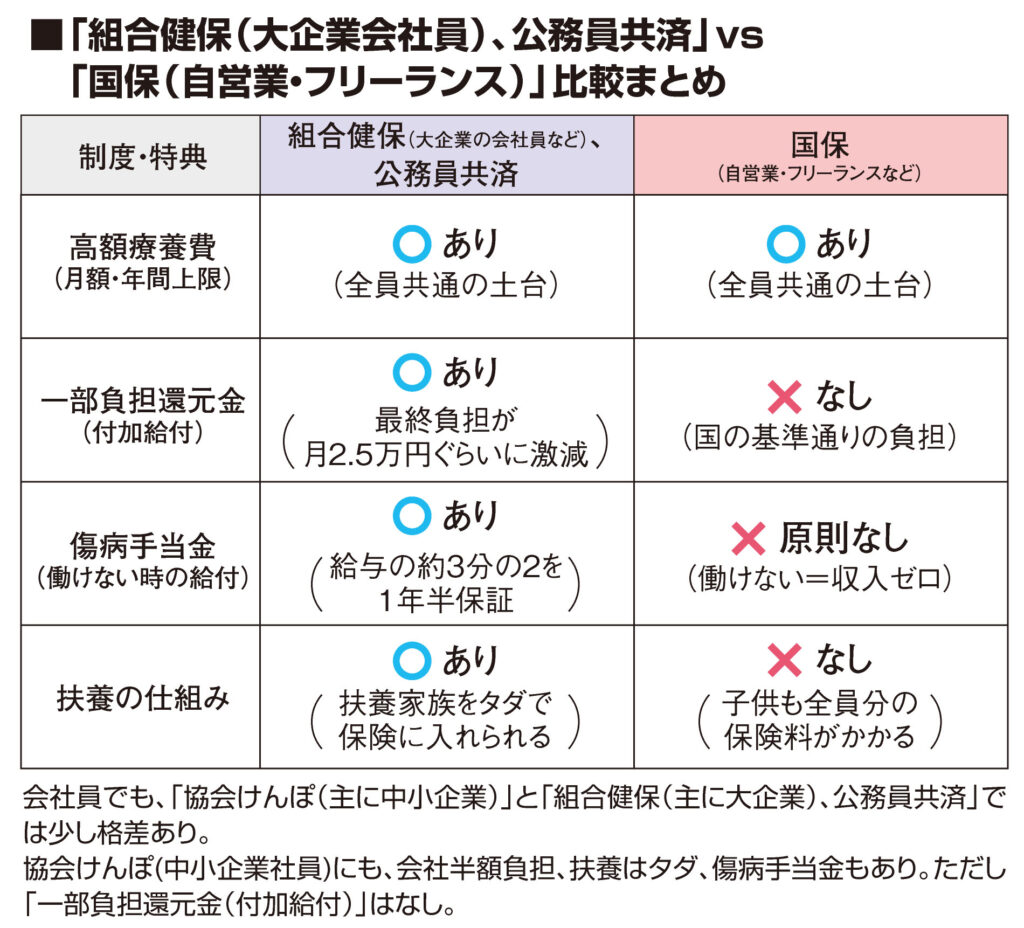
比較表を見ると分かりやすいが、組合健保と国保の差はかなり大きく、年間の医療費支払い額は場合によっては100万円単位の差が出る可能性がある。大企業の組合健保は、独自の「付加給付」があるため毎月の自己負担額は最大約2万5000円に抑えられる。年間でも「2万5000円×12カ月=約30万円」程度で収まる事が見込まれ、国の年間上限(53万円)に達する前に組合が守ってくれる格好だ。
自営業やフリーランスなどの国保にはこうした付加給付がないから、国の基準通りに毎月満額までの医療費支払い義務が生じる。がんの長期通院や入院などで年間の自己負担額が膨らんでも53万円で頭打ちになり超えた分は戻ってくるから、年間上限額制度の恩恵を一番受けるのは、実は国保の人たちと言える。
長期入院に陥った時の傷病手当金も組合健保には存在し、国保にはない。国保の加入者が仮に入院したら翌日から収入が途絶え、万一の時に備えた十分な蓄えがなければ民間医療保険での穴埋めを検討しないといけないから生活自体が困窮しかねない。組合健保や共済などは労働者と雇用主が折半で健保費用を出しており、国保は本人だけ。加えて国保には扶養の発想もないから配偶者や子どもなど家族が増えると個々に国保料を請求徴収される。その他の組合健保などは家族が増えても基本的には値上がりしない。こうした立て付けの落差は「組合健保と厚生年金」VS「国保と国民年金」の差がオーバーラップする。若い時のフリーランスは自由で格好いいが、自身の病気やケガに備える社会保障体制としては十分ではない。貯金と民間保険を組み合わせて万一の事態に備える必要がありそうだ。
後期高齢者医療制度への移行は原則75歳から
もう一つの存在は後期高齢者医療制度。組合健保でも国保でも75歳に達すると強制的に退会させられこちらに移行させられる。窓口が市町村なので国保と混同されがちだが全く違う制度。加入者全員が年金から保険料を天引きされ、医療機関窓口での支払いは原則1割に。逆にこの人たちは民間医療保険加入のメリットが次第に薄くなってくる。医療提供保証内容は同じでも保険料が年齢的に上がったりするから「万一の時でも延命のための先進高度医療は望まない」などを考えるなら、保険継続の是非も視野に入る。
最初のテーマだった〝万一のための貯金〟と〝民間医療保険〟は国保加入者なら取りあえず必要。一方でそれ以外の健保加入者なら選択検討という結論になりそうだ。
世界の健保事情は?
それでも日本の健康保険制度は世界的に見ても国民全てをカバーしている優れた制度だ。世界の医療保証制度はおおむね3つのモデルに分類される。
①英国や北欧、カナダなどの「国営・税金方式」は1回ごとの受診料は少額または無料だが、かかり付け医への受診患者がいつも多く順番待ちが常態化。専門医や大病院受診はハードルが高い。
②日本と同じく、働く人と企業が保険料を負担する「社会保険方式」は独仏、韓国や台湾などでも幅広く普及している。医療の質やアクセス、負担額のバランスは良いが、先進国共通の少子高齢化で医療費のパンク危機が将来的に心配。
③米国は先進国の中で唯一国民を守る公的皆保険が存在しない国。市場原理に基づく「民間保険方式」が中心で、高齢者や低所得者向けに限定的な公的保険があるのみ。
日本の社会保障の危機は戦後ベビーブーム生まれの〝団塊の世代〟が全員後期高齢者となった今ではなく、〝団塊ジュニア世代〟の45~50歳が後期高齢者となる約20年後。支える現役世代が今よりグンと減り、その分の国力がさらに疲弊しているためだ。その時代に日本社会の労働力を補っているのは、発達したAIか?外国人労働者だろうか?