「⽗の残した実家を、きょうだい3⼈で『平等』に共有名義にした。当時は仲も良く、それが⼀番平和な解決策だと思ったんです」
⼤阪市内に住む⽯川真由美さん(仮名・60代)の表情は晴れない。⼗数年後、家の傷みが気になり売却を考える⼀⽅、弟は「思い出の家を⼿放したくない」と反対。さらに、妹が亡くなり、権利が妹の⼦(甥・姪)へと複雑に枝分かれし、話し合い相⼿がどんどん増えていく。
「会ったこともない親族と、実家の売却交渉をしなければならない。とりあえずの共有名義が本当に⾯倒なことを招いてしまった」
売りたい⼈、残したい⼈、無関⼼な⼈。誰も悪⼈ではないのに、実家は誰のものでもあり、誰にも動かせない不動産になっていく。
「争族」の主戦場は、ごく普通の家庭
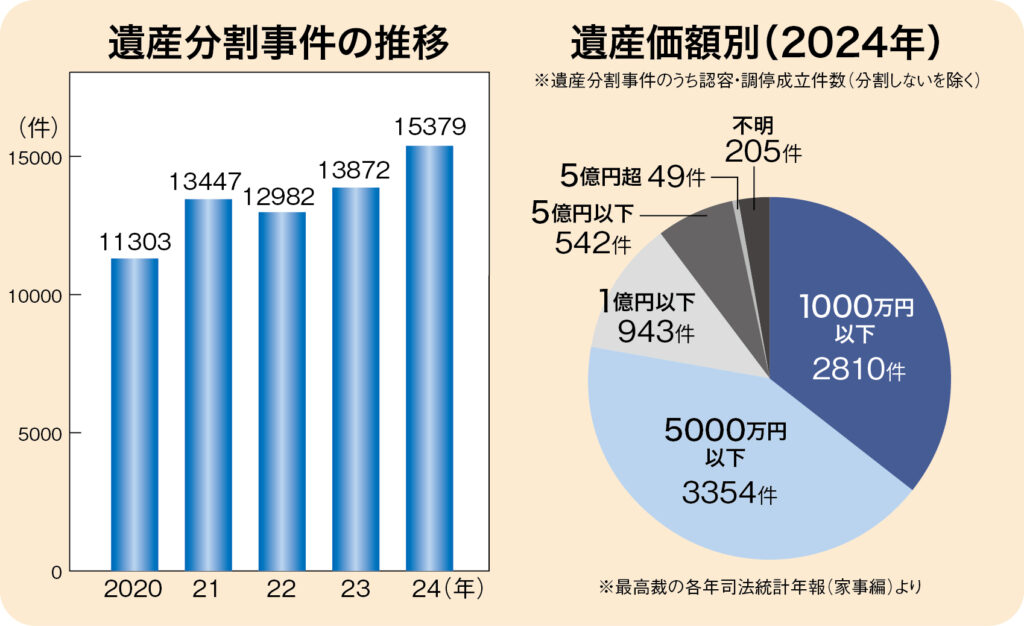
こうした相続問題は「お⾦持ちの悩み」ではない。2024年の司法統計(家事編)によると、家庭裁判所に持ち込まれた遺産分割事件は約1万5千件。このうち、認容・調停が成⽴した7974件の内訳を⾒ると、8割弱が遺産額5000万円以下のケースとなっている。さらに遺産額1000万円以下の「少額」がこのうちの約35%を占めた。
「相続はお⾦持ちの悩み」と考えがちだが、もめている⼤多数はこうした〝普通〟の家庭だ。その理由は、不動産という「分けられないものをどう分けるか」が主因となっている。
「不動産」という切り分けられない怪物
相続⼈がきょうだい3⼈の場合、親が2000万円の⾃宅と4000万円の現⾦を残していれば、1⼈が⾃宅を相続し、残る2⼈で現⾦を2000万円ずつ分ければ公平になる。
ところが、親の資産が⾃宅しかなく、さらに、きょうだいの⼀⼈がその家に住んでいる場合は厄介だ。
例えば、⻑男が⾃宅に住んでいるケース。このまま評価額2000万円の⾃宅を相続して住み続けるなら、⻑男は家の評価額の3分の2となる約1333万円を⾃分の懐から⽤意し、残る2⼈に約667万円ずつ渡す「代償分割」をしなければならないが、肝⼼の現⾦が⾜りない。それなら⾃宅を売却して現⾦を約667万円ずつ3等分すればよいが、⻑男は住む家を失ってしまう。
このため、多くは前出の⽯川さんのように、「とりあえず共有名義」で先送りし、将来的に⾝動きが取れなくなるケースは多い。
解決の鍵は「名指し」で渡せる⾦融商品
こうした中、⽣命保険を⽤いた新しい解決策を提⽰するプロフェッショナルがいる。⼤阪を拠点にする保険代理店スマートプランニングの伊東豊社⻑だ。
実は、⽣命保険⾦は⺠法で「受取⼈固有の財産」とされ、遺産分割の対象外になっている。「つまり、現⾦を保険にしておくことで、相続財産には数えられず、受取⼈の財産にすることができる」と伊東社長は説明する。
例えば、相続財産が不動産2000万円と現⾦3000万円の合計5000万円のケースで考えてみたい。図のように⻑男に家を継がせたいなら、現⾦3000万円で一時払い終身保険に加⼊する。
伊東さんは「加入から2年目以降になると掛け金が約1.5倍になる保険商品もある。つまり、3000万円で加入したなら4000万円以上になる。さらにドル建ての保険なら2倍以上になるケースもあるので、実際の現場ではほとんどのお客様がドル建てを選んでいる」と説明する。
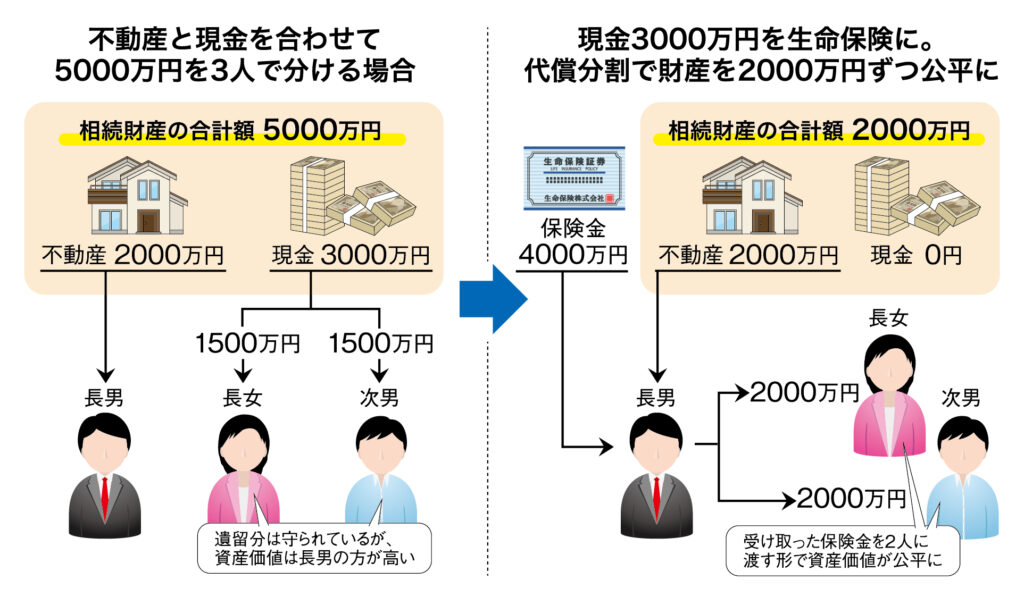
当初は不動産と現金を合わせて5000万円だった相続財産が、現金を保険にすることで遺産は不動産の2000万円のみになった。続いて、相続時に⻑男が2000万円の家を相続し、受け取った4000万円以上の保険⾦の中から⻑⼥と次男に2000万円ずつ渡せば、遺留分も超えた公平な相続が実現できるわけだ。
「ただし、保険金の受取人を長男にすることがポイント」と伊東さんは強調する。長女や次男に直接、保険金を渡す設計にしてしまうと、仮に長女や次男に悪意があれば、『保険は受取人固有の財産だから、相続財産とは関係ない』と言われかねない。
このため、「保険金を受け取った長男には、きょうだいへの分け方まで遺言で残しておく。ここまで絵を描いておくことで、相続がスムーズに進み、親の思いもきちんと実現することができる」と伊東さんはアドバイスする。
相続の公平性を保つため、不足した財産をも補うことができる保険という商品。伊東さんは「相続時に親の意思を形にするための唯⼀無⼆のツール」と強調する。
富裕層が知らない「裏技」と、専⾨家の死⾓
この⼿法は富裕層や事業承継が必要になる会社経営者にとっても有効だ。
⾃社株や収益不動産は、細かく分けるほど経営や管理が不安定になる。⼀⽅で、⼀⼈に集めれば他の相続⼈への代償⾦や納税資⾦をどう確保するかが課題になる。
こうした場⾯でも伊東⽒は「保険を活⽤し、あらかじめ現⾦の原資を⽤意しておく発想が⽣きる」と話す。
仮に10億円の財産がある場合、伊東さんは「全額は認められないが、⼀定の割合であれば認められるケースがある」と前置きした上で、「例えば、2億円を⼀時払いの保険に置き換えれば、法律上の最低限の取り分である遺留分の計算基礎となる相続財産を 10億から8億円に圧縮できる」と説明する。
先ほども説明したが、「⽣命保険⾦は⺠法上『受取⼈固有の財産』」だ。この性質を利⽤することで、相続財産を10億円から8億円に圧縮し、きょうだい3⼈なら遺留分を1.7億円弱から1.3億円に抑えられる。「こうしたテクニックを使うことで、経営を継がせたい⻑男への承継をスムーズにできる」と話している。
もっとも、こうした⼿法はまだ⼗分に知られていない。伊東さんは「税理⼠は税務のプロだが、保険商品の設計や使い⽅まで踏み込める⼈は多くない」と話す。⼀⽅で保険営業の側も相続実務に弱ければ深い提案は難しい。
加えて、⽣命保険⾦は相続税の計算上、⼀定の⾮課税枠がある⼀⽅で、課税対象となる部分は〝みなし相続財産〟として扱われるため、制度を踏まえた助⾔が⽋かせない。
伊東さんは「税と保険、不動産と家族関係。全部を⾒渡して初めて〝もめない相続〟は具体策になる」と話す。
親の思いを、もめない形に
財産の⼤⼩に関わらず、争いに発展してしまう可能性のある相続問題。相続は単なるカネの分配ではなく、親が築いた資産を「不和の種」にするか、「家族への感謝」にするかだ。
伊東さんは「保険は“争続”を起こさせないための唯⼀のツールだと思っている。⾝内の争いごとをなくするためにも、もっと多くの人に広めたい」と話している。